
Sécurité
Chèque de banque : vérifier avant de remettre le bien
Un document présenté comme un chèque de banque peut être contrefait. Son apparence et une somme visible sur le compte ne constituent pas, à elles seules, une certitude d’être payé. Préparez les vérifications avant la remise du bien et refusez de laisser une urgence imposée par l’acheteur remplacer la lecture des pièces et le contact bancaire.
4 min de lecture · Voir le tableau pratique
Examinez le document, faites vérifier son authenticité par la banque émettrice avec des coordonnées obtenues indépendamment et demandez à votre propre banque comment l’encaissement est traité. Un crédit peut être provisoire. Ne reversez pas un prétendu trop-perçu et ne vous fiez pas à une capture d’écran envoyée par l’acheteur. Les points clés à vérifier sont : Montant et vente cohérents, Document matériel examiné, Coordonnées bancaires retrouvées indépendamment, Authenticité vérifiée avec l’émetteur.
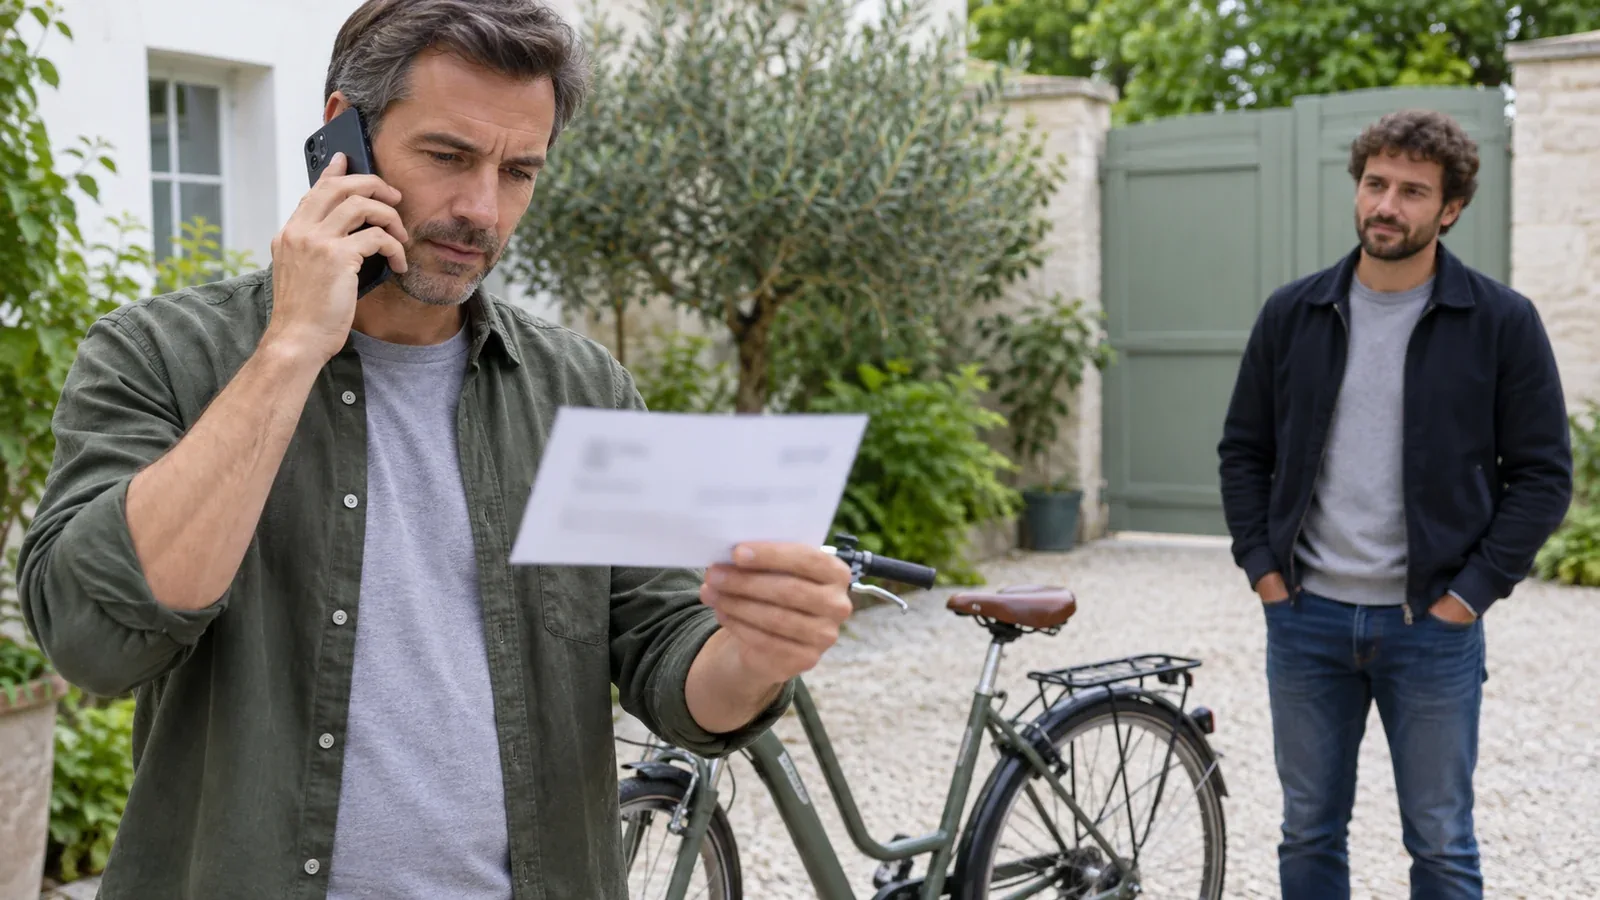
Préparer une vente qui laisse le temps de vérifier
Fixez un montant cohérent avec l’accord et demandez à l’avance quel moyen de paiement sera présenté. Organisez les échanges à un moment permettant de joindre les établissements concernés. Conservez les messages et les documents de la vente sans diffuser inutilement vos informations personnelles. Si le rendez-vous change au dernier moment pour rendre la vérification impossible, suspendez la remise et réexaminez l’organisation. La précipitation est un signal à traiter, même lorsque l’histoire racontée semble plausible.
Examiner le document sans s’arrêter au filigrane
Vérifiez montant, bénéficiaire, date, cohérence générale et signes d’altération. Le filigrane au verso portant la mention chèque de banque est un contrôle matériel utile, mais ne remplace pas les autres vérifications. Une copie numérique ne permet pas de tout examiner. Ne considérez pas un tampon, un logo ou une mise en page soignée comme une preuve suffisante. Demandez à la banque quelles informations du document elle peut vérifier et conservez la trace de l’échange.
Contacter les banques par des coordonnées indépendantes
Retrouvez le contact de l’établissement émetteur dans une source officielle déjà vérifiée, plutôt que le seul numéro imprimé sur le document ou transmis par l’acheteur. Expliquez la situation et demandez la vérification de l’émission et des caractéristiques pertinentes. Interrogez aussi votre banque sur la remise et le crédit sous réserve d’encaissement. Un refus de communiquer certaines données pour des raisons de confidentialité ne démontre pas l’authenticité du chèque : demandez quelle démarche de vérification reste possible.
Refuser le surpaiement et conserver les preuves
Un acheteur qui remet un montant supérieur puis demande un virement de la différence peut exploiter le délai de traitement d’un faux chèque. Ne renvoyez pas cette différence sur la seule foi d’un crédit affiché. Si une fraude est suspectée ou un document déjà déposé, contactez immédiatement votre banque, conservez les échanges et suivez les démarches de signalement ou de plainte adaptées. Aucun délai arbitraire dans ce guide ne transforme un chèque douteux en paiement garanti.
Checklist de vérification
Un tableau pour passer à l’action
Ce document ne certifie ni l’authenticité ni le paiement. Ne saisissez pas de données bancaires complètes. Aucun crédit affiché, filigrane ou délai arbitraire ne suffit à garantir l’encaissement.
Sur petit écran, faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Contrôle | Élément à examiner | Suivi |
|---|---|---|
| Vente | Prix et montant cohérents | À vérifier |
| Document | Bénéficiaire date et altérations | À vérifier |
| Filigrane | Contrôle matériel sans garantie à lui seul | À vérifier |
| Contact émetteur | Coordonnées officielles indépendantes | À confirmer |
| Encaissement | Conditions expliquées par votre banque | À confirmer |
| Surpaiement | Aucun reversement sur crédit provisoire | À conserver |
Fichier lisible dans un tableur, sans inscription. Les exemples chiffrés contiennent des valeurs fixes, sans formules automatiques.
Mise en situation
Cas pratique : Cas pratique : un chèque de 9 000 € pour une vente de 8 000 €
Situation
L’acheteur invoque une erreur et demande de lui virer 1 000 € immédiatement. Il insiste sur une capture montrant le paiement.
À comparer
- Ne pas envoyer la différence
- Conserver les échanges et faire examiner le document
- Contacter votre banque avant toute remise ou mouvement
Décision raisonnée : Le montant affiché et la capture ne neutralisent pas le risque de chèque faux ou impayé. Le surpaiement impose une vérification, pas un remboursement improvisé.
Points à vérifier
- Montant et vente cohérents
- Document matériel examiné
- Coordonnées bancaires retrouvées indépendamment
- Authenticité vérifiée avec l’émetteur
- Crédit sous réserve expliqué par votre banque
- Aucun trop-perçu renvoyé sur simple crédit affiché
Plan d’action
- Préparer les piècesOrganisez montant, rendez-vous et documents sans urgence imposée.
- Faire vérifierContactez les établissements par des canaux officiels.
- Traiter les anomaliesSuspendez la remise, conservez les preuves et contactez la banque.
Erreurs à éviter
- Se fier au seul logo ou filigrane
- Appeler uniquement le numéro donné par l’acheteur
- Renvoyer une différence parce que le compte semble crédité
Questions fréquentes
Un crédit visible est-il forcément définitif ?
Non. La remise peut être créditée sous réserve d’encaissement et annulée si le chèque est irrégulier ou impayé.
Le filigrane suffit-il à décider ?
Non. Il s’intègre à un ensemble de contrôles et ne remplace pas la vérification bancaire.
Ce guide garantit-il le paiement après un certain nombre de jours ?
Non. Demandez les conditions d’encaissement et de vérification à votre banque ; aucun délai universel n’est annoncé ici.
Sources utiles
Ces sources permettent de vérifier les règles, protections, droits et démarches avant une souscription ou une réclamation.
- Ministère de l’Intérieur — consulté le
- Banque de France — consulté le
- Service-Public.fr — consulté le
- La Banque Postale — consulté le