
Assurances
Assurance habitation : préparer l’inventaire de ses biens
Une assurance habitation se compare aussi à partir de ce qu’elle protège réellement. Un inventaire permet de retrouver vos équipements, de préparer la valeur à déclarer et de conserver des preuves avant qu’un vol, un incendie ou un dégât des eaux ne rende la démarche plus difficile.
5 min de lecture · Voir le tableau pratique
Recensez vos biens pièce par pièce, conservez leurs justificatifs hors du logement et faites confirmer par l’assureur les règles de valorisation et les plafonds. L’inventaire prépare le dossier ; il ne fixe pas à lui seul l’indemnisation. Les points clés à vérifier sont : capital mobilier, règles de vétusté, objets à plafond particulier, franchise.
Recenser sans se limiter aux objets coûteux
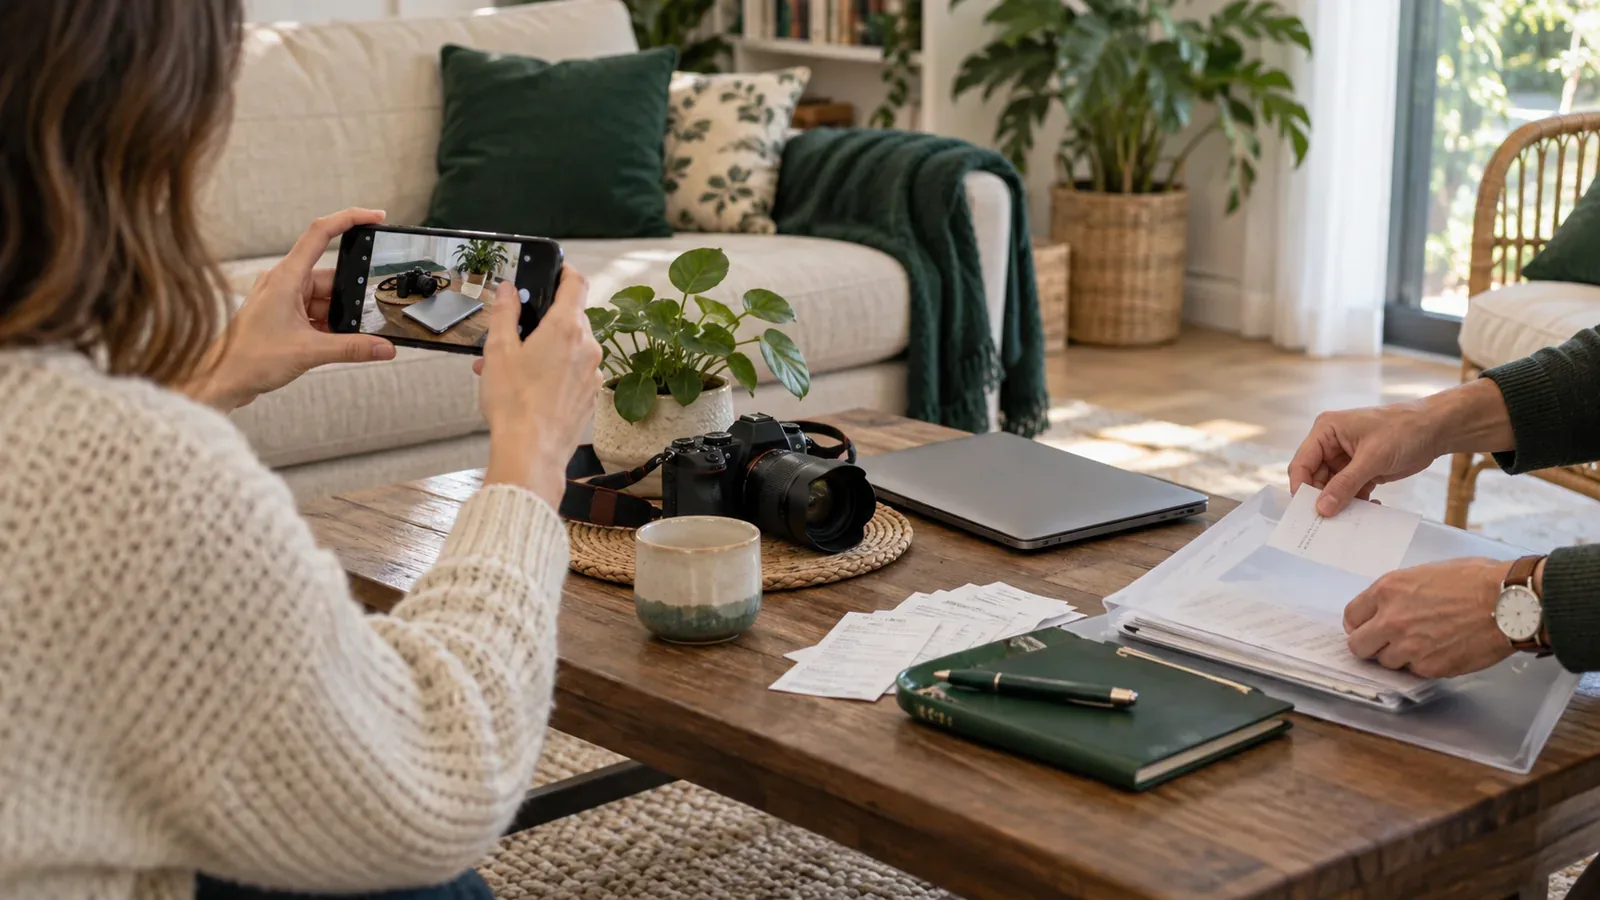
Commencez par une pièce et poursuivez dans un ordre régulier : séjour, chambres, cuisine, bureau et dépendances. Notez la nature du bien, sa référence si elle existe, sa date d’acquisition et le justificatif disponible. Les vêtements, petits appareils et meubles ordinaires peuvent représenter un ensemble important. Pour les collections, bijoux et équipements particuliers, demandez comment le contrat les définit. Une photographie générale aide à se repérer ; une vue détaillée d’une référence peut compléter le dossier. Ne confondez pas liste des biens et liste des garanties.
Séparer prix d’achat et valeur prise en compte
Un montant retrouvé sur une facture n’est pas automatiquement le montant qui sera versé après un sinistre. Le contrat peut prévoir une vétusté, des conditions de remplacement, une franchise ou des limites par catégorie. Préparez une colonne pour la valeur documentée et une autre pour les questions à soumettre à l’assureur. Lors d’une souscription, l’estimation des biens à couvrir fait partie des informations demandées. Faites préciser la manière de déclarer le capital mobilier et la procédure de mise à jour après un achat important.
Classer les preuves et garder une copie accessible
Associez chaque ligne à un nom de fichier simple, par exemple bureau-ordinateur-facture. Regroupez factures, photographies, numéros de série et éventuels documents d’évaluation. Une sauvegarde située uniquement sur un ordinateur conservé dans le logement peut devenir inaccessible au même moment que les biens. Gardez une copie dans un espace sécurisé distinct et contrôlez que vous savez la retrouver. Limitez les informations personnelles aux éléments nécessaires au dossier et évitez de diffuser publiquement un inventaire détaillé de vos objets de valeur.
Relire les limites avant de retenir un devis
Comparez le capital mobilier global, les catégories à plafond particulier et les événements couverts. Une somme élevée en première page ne signifie pas que chaque objet ou chaque situation bénéficie de cette même limite. Relevez les exigences de protection et les exclusions qui concernent votre logement. Si une réponse reste ambiguë, posez une question écrite en citant la clause et l’objet concerné. Conservez la réponse avec le devis afin de comparer plusieurs propositions sur la même base.
Mettre à jour le dossier sans attendre un sinistre
Prévoyez une revue après un déménagement, un achat significatif ou un changement d’usage d’une pièce. Conservez la date de chaque version et indiquez les biens cédés ou remplacés. Si un sinistre survient, commencez par les consignes de sécurité et la déclaration prévue au contrat ; l’inventaire vous aidera ensuite à retrouver les éléments utiles. Ne jetez pas un équipement endommagé avant d’avoir reçu les instructions de l’assureur lorsqu’il peut servir à l’examen du dossier.
Exemple pédagogique
Un tableau pour passer à l’action
Montants fictifs en euros, sans estimation d’indemnisation. Complétez votre propre liste et vérifiez le contrat.
Sur petit écran, faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Ensemble de biens | Valeur documentée fictive (€) | Justificatif à retrouver | Question à vérifier |
|---|---|---|---|
| Meubles | 2000 | Factures et photos | Capital mobilier |
| Électronique | 1500 | Références et factures | Limites propres aux appareils |
| Électroménager | 1200 | Factures et dates | Vétusté et remplacement |
| Vêtements | 1000 | Liste et preuves disponibles | Mode de valorisation |
| Autres biens | 500 | Documents selon le bien | Catégorie contractuelle |
| Total documenté | 6200 | Inventaire à compléter | Aucune indemnité garantie |
Fichier lisible dans un tableur, sans inscription. Les exemples chiffrés contiennent des valeurs fixes, sans formules automatiques.
Mise en situation
Cas pratique : Un inventaire fictif à compléter
Situation
Un foyer retrouve les justificatifs de cinq ensembles de biens pour un total documenté de 6 200 €. Ce total ne représente ni une expertise ni une indemnité.
À comparer
- Meubles : 2 000 €
- Électronique : 1 500 €
- Électroménager : 1 200 €
- Vêtements : 1 000 €
- Autres biens : 500 €
Décision raisonnée : Vérifier les biens encore absents et demander à l’assureur comment traduire l’inventaire en capital déclaré.
Points à vérifier
- capital mobilier
- règles de vétusté
- objets à plafond particulier
- franchise
- preuves disponibles
Plan d’action
- Lister une pièceCompléter quelques lignes puis répéter la méthode dans tout le logement.
- Ranger les justificatifsRelier les fichiers aux lignes et conserver une sauvegarde distincte.
- Faire confirmer les limitesDemander comment les valeurs et catégories seront traitées.
- Dater la revueMettre à jour le dossier après un changement important.
Erreurs à éviter
- Assimiler le prix d’achat à une indemnité garantie.
- Oublier les biens ordinaires ou les dépendances.
- Conserver la seule copie dans le logement assuré.
Questions fréquentes
Une photo remplace-t-elle une facture ?
Elle peut compléter le dossier. Les justificatifs nécessaires et leur appréciation dépendent de l’examen du sinistre et du contrat.
Le total de la liste est-il le capital à souscrire ?
Il constitue une base de discussion. La valeur retenue et les catégories doivent être confirmées avec l’assureur.
Quand revoir l’inventaire ?
Après un déménagement, un achat important ou un changement notable, puis lors d’une revue régulière du dossier.
Sources utiles
Ces sources permettent de vérifier les règles, protections, droits et démarches avant une souscription ou une réclamation.
- Service Public — souscrire une assurance habitation — consulté le
- Service Public — assurance habitation et vol — consulté le