
Assurances
Location de voiture : dépôt, franchise et garanties
Au comptoir d’un loueur, une protection supplémentaire peut sembler simple alors que plusieurs contrats se superposent. La location, les options du loueur et les éventuelles assurances de la carte doivent être lus séparément. Ce guide propose une grille pour comprendre qui facture, qui rembourse et quand.
4 min de lecture · Voir le tableau pratique
Le dépôt de garantie, la franchise et une assurance de remboursement sont trois mécanismes différents. Vérifiez les sommes à avancer, les dommages exclus et les pièces exigées avant de récupérer le véhicule. Les points clés à vérifier sont : Carte acceptée et capacité disponible, Dépôt et conditions de libération, Franchise dommages et vol, Exclusions et conducteurs.
Distinguer dépôt et franchise
Le dépôt de garantie sert à sécuriser les sommes qui pourraient être dues au loueur. La franchise détermine, selon le contrat, la part des dommages restant à votre charge. La DGCCRF rappelle que les responsabilités en cas de dommages au véhicule varient selon la location. Ne prenez donc pas le montant temporairement immobilisé sur la carte pour une limite universelle de responsabilité.
Lire ce que change une protection supplémentaire
Une option du loueur peut réduire une franchise, tandis qu’une assurance distincte peut prévoir un remboursement après facturation. Demandez lequel de ces mécanismes s’applique. Faites préciser les véhicules, conducteurs, pays et durées couverts, ainsi que les exclusions sur pneus, vitrage, toit, bas de caisse ou clés. Vérifiez aussi les frais annexes : une garantie dommages n’implique pas leur prise en charge automatique.
Préparer la prise du véhicule
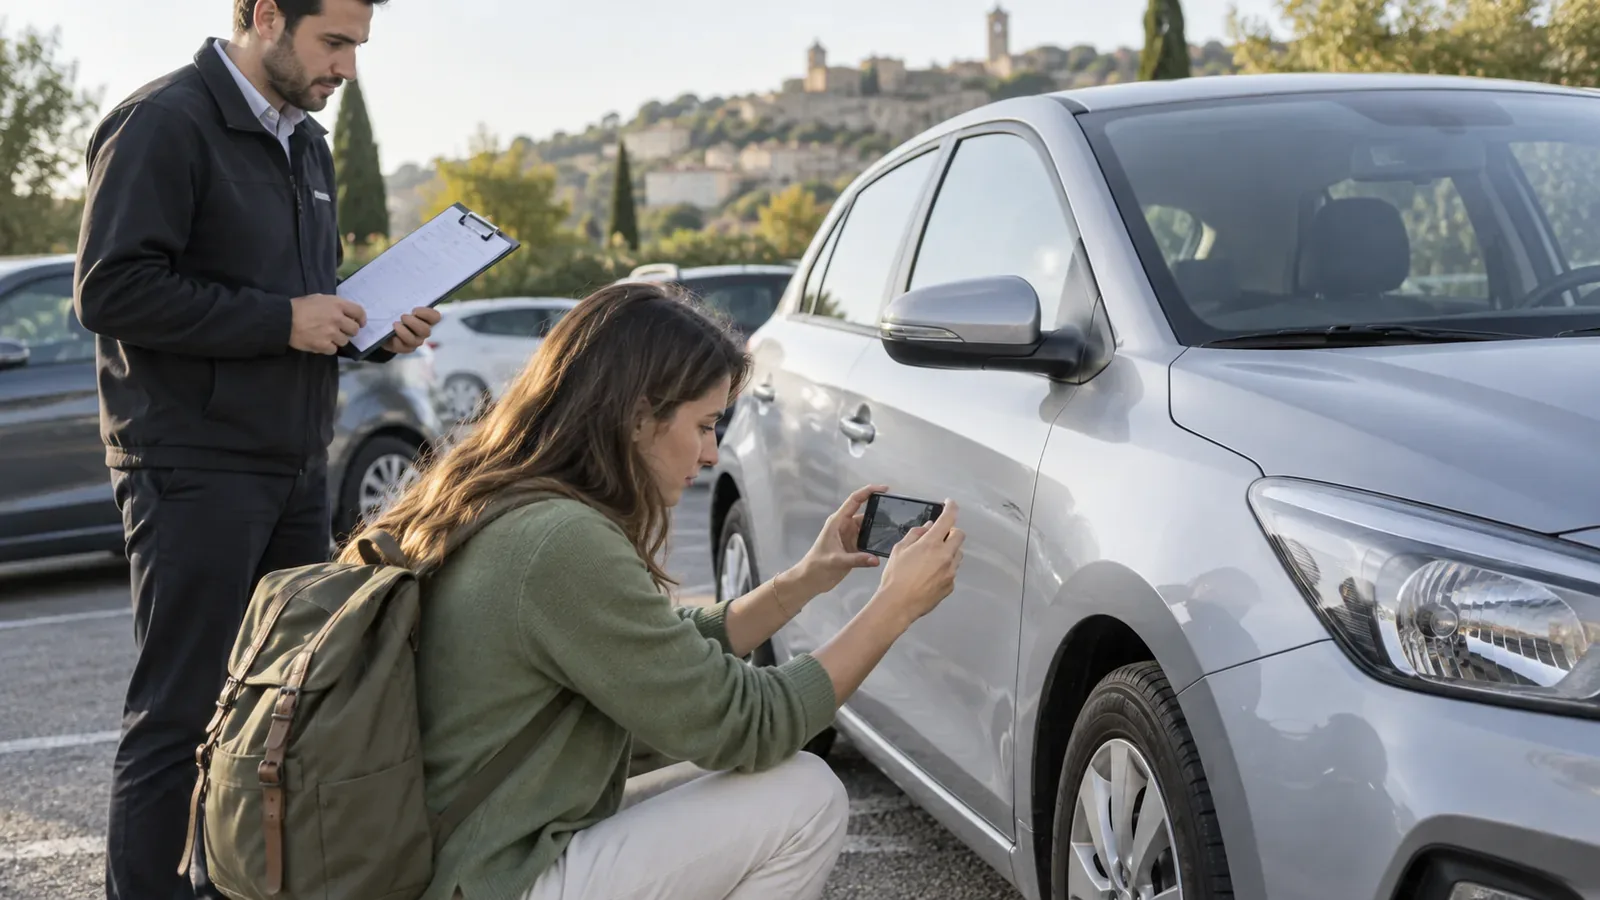
Confirmez les exigences du loueur concernant la carte présentée, le titulaire, le permis et les conducteurs supplémentaires. Avant de signer l’état de départ, faites inscrire les défauts visibles et conservez des photos datées avec le document. Repérez le carburant, le kilométrage et les coordonnées à appeler en cas de panne. La responsabilité civile incluse dans la location ne couvre pas à elle seule tous les dommages au véhicule loué.
Organiser le retour et un éventuel dossier
Demandez un état de restitution contradictoire et gardez sa copie. Si le retour a lieu hors des heures d’ouverture, vérifiez préalablement les conditions et le moment où votre responsabilité prend fin. Après une facturation contestée, demandez le détail et les justificatifs au loueur. Pour une demande d’assurance, rassemblez contrat, états, facture et preuve de règlement suivant la notice.
Exemples chiffrés fictifs
Un tableau pour passer à l’action
Hypothèses : dommage couvert, franchise absolue de 1 000 €, sans exclusion, frais annexes ni autre remboursement. La charge est le minimum du dommage et de la franchise. Ce tableau ne décrit pas tous les contrats de location.
Sur petit écran, faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Réparations en euros | Franchise en euros | Charge du locataire en euros | Part couverte en euros |
|---|---|---|---|
| 300 | 1000 | 300 | 0 |
| 700 | 1000 | 700 | 0 |
| 1600 | 1000 | 1000 | 600 |
| 2500 | 1000 | 1000 | 1500 |
Fichier lisible dans un tableur, sans inscription. Les exemples chiffrés contiennent des valeurs fixes, sans formules automatiques.
Mise en situation
Cas pratique : Un dommage couvert avec une franchise fictive de 1 000 €
Situation
Exemple pédagogique : les réparations couvertes coûtent 700 €. La franchise contractuelle est supposée absolue, avec une responsabilité limitée au coût du dommage et sans frais annexes.
À comparer
- Coût des réparations : 700 €
- Franchise : 1 000 €
- Charge du locataire dans cette hypothèse : 700 €
Décision raisonnée : Une franchise n’est pas systématiquement une somme facturée en entier. Vérifier le coût justifié, les clauses et une éventuelle assurance de remboursement.
Points à vérifier
- Carte acceptée et capacité disponible
- Dépôt et conditions de libération
- Franchise dommages et vol
- Exclusions et conducteurs
- États de départ et de retour
- Frais annexes et justificatifs
Plan d’action
- Lire avant réservationComparer contrat du loueur et éventuelle assurance distincte.
- Documenter le véhiculeConserver des états contradictoires et photos des défauts.
- Suivre les sommesDistinguer blocage temporaire, facture finale et remboursement éventuel.
Erreurs à éviter
- Assimiler dépôt et franchise.
- Croire qu’une assurance externe supprime le dépôt demandé au comptoir.
- Rendre les clés sans garder de trace de l’état du véhicule.
Questions fréquentes
Une garantie de carte remplace-t-elle le dépôt ?
Pas nécessairement. L’obligation de dépôt relève du loueur ; une assurance peut seulement prévoir un remboursement ultérieur.
Le rachat de franchise couvre-t-il tous les dommages ?
Son étendue dépend du contrat. Demandez les exclusions, franchises résiduelles et frais qui restent hors garantie.
Pourquoi garder l’état de retour ?
Il permet de rapprocher une éventuelle facturation de l’état constaté lors de la restitution.
Sources utiles
Ces sources permettent de vérifier les règles, protections, droits et démarches avant une souscription ou une réclamation.
- DGCCRF — réglementation de la location de véhicule — consulté le