
Assurances
Constat de dégât des eaux : informations, photos et déclaration
Une fuite peut toucher votre logement, un voisin ou les parties communes. Le constat sert à organiser les faits et les interlocuteurs ; il ne tranche pas à lui seul les responsabilités. Commencez par limiter les dommages, puis rassemblez un dossier compréhensible, même si l’origine de l’eau n’est pas encore certaine.
4 min de lecture · Voir le tableau pratique
Le constat amiable est utile mais n’est pas obligatoire pour déclarer un dégât des eaux. Signalez le sinistre dès sa découverte et respectez le délai prévu par votre contrat, qui ne peut être inférieur à cinq jours ouvrés. Distinguez la réparation urgente de la fuite et la remise en état des dommages. Les points clés à vérifier sont : Date de découverte consignée, Photos d’ensemble et de détail conservées, Origine certaine distinguée des hypothèses, Coordonnées des parties et assureurs réunies.
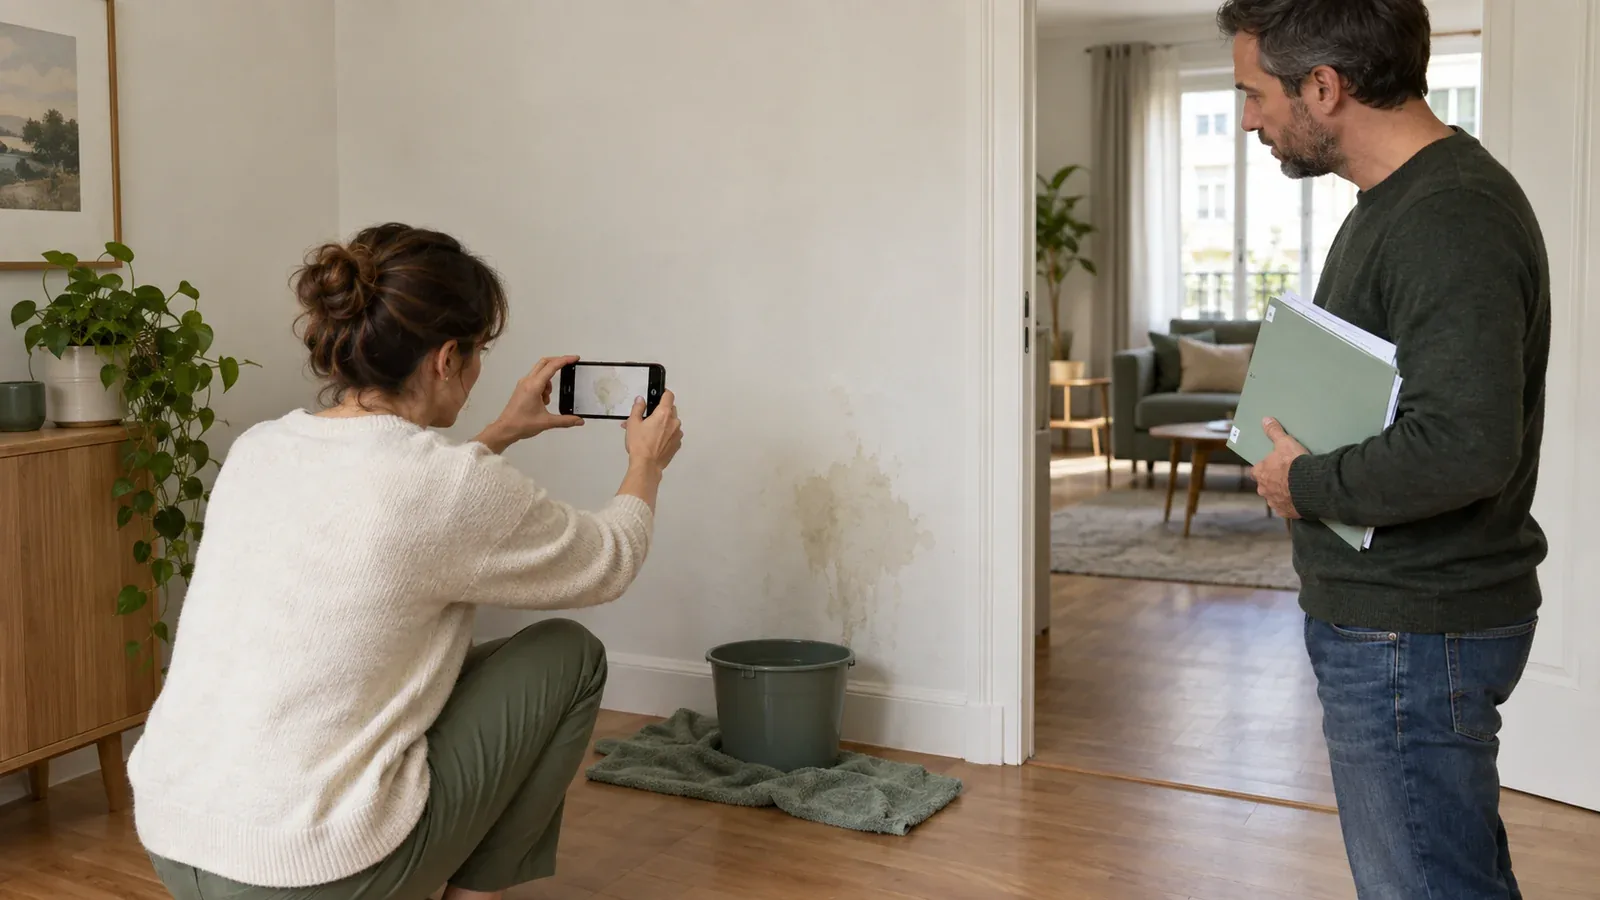
Limiter l’aggravation et conserver les traces
Faites maîtriser la fuite et évitez les zones présentant un danger électrique. Lorsque c’est possible sans risque, photographiez les traces avant le nettoyage et gardez les justificatifs de l’intervention urgente. Notez l’heure de découverte et les mesures prises. La sécurité reste prioritaire : ne retardez pas une intervention nécessaire pour obtenir une meilleure photo. Un dossier utile décrit aussi ce qui a été fait pour arrêter l’aggravation.
Décrire les faits sans inventer une origine
Indiquez le lieu, les pièces touchées, les biens endommagés et les circonstances observées. Séparez une constatation, comme une auréole au plafond, d’une hypothèse sur sa cause. Si l’origine reste inconnue, écrivez-le et demandez la marche à suivre pour une recherche de fuite. Évitez les formulations qui désignent une responsabilité non établie. Des photographies d’ensemble et de détail, datées dans votre dossier, facilitent la compréhension.
Identifier les parties et transmettre le constat
Rassemblez les coordonnées utiles des personnes concernées, des assureurs et, selon le logement, du propriétaire ou du syndic. Utilisez le modèle proposé par votre assureur : il n’existe pas de formulaire officiel unique. Si plusieurs parties remplissent le constat ensemble, relisez les informations avant signature et gardez une copie. Vous pouvez déclarer le sinistre même si vous êtes seul ou si un autre intervenant ne complète pas le document.
Séparer urgence, expertise et remise en état
La réparation de la fuite destinée à éviter l’aggravation et la réfection des peintures ou sols répondent à des besoins différents. Avant les travaux de remise en état, demandez l’accord de l’assureur et les documents attendus. Gardez les biens endommagés lorsque leur conservation est possible et utile. Un devis, une facture et un accord d’indemnisation ne sont pas interchangeables. Le constat ne garantit ni une expertise systématique ni un remboursement intégral.
Checklist de démarche
Un tableau pour passer à l’action
Repères de préparation, sans garantie de prise en charge. Le délai de déclaration figure dans le contrat et ne peut être inférieur à cinq jours ouvrés après connaissance du sinistre.
Sur petit écran, faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Étape | Action | Preuve à conserver |
|---|---|---|
| Urgence | Limiter la fuite et sécuriser | Compte rendu et facture d’intervention |
| Observation | Photographier les pièces et biens | Photos d’ensemble et de détail |
| Constat | Décrire les faits et les parties | Copie du constat ou description écrite |
| Déclaration | Respecter le délai du contrat | Accusé de réception ou numéro de dossier |
| Remise en état | Demander les accords nécessaires | Devis et réponse de l’assureur |
| Suivi | Rapprocher les échanges et décisions | Historique du dossier |
Fichier lisible dans un tableur, sans inscription. Les exemples chiffrés contiennent des valeurs fixes, sans formules automatiques.
Mise en situation
Cas pratique : Cas pratique : une auréole dont la cause reste inconnue
Situation
Vous découvrez une trace humide au plafond. Le voisin du dessus ne constate pas encore de fuite chez lui.
À comparer
- Photographier la pièce et la trace
- Déclarer les faits connus sans attribuer une responsabilité
- Demander la procédure de recherche de fuite
Décision raisonnée : Le dossier peut être ouvert avec les faits disponibles puis complété. Attendre une certitude ne doit pas faire perdre le délai de déclaration.
Points à vérifier
- Date de découverte consignée
- Photos d’ensemble et de détail conservées
- Origine certaine distinguée des hypothèses
- Coordonnées des parties et assureurs réunies
- Déclaration transmise avec preuve
- Accord demandé avant remise en état
Plan d’action
- Sécuriser et documenterLimitez l’aggravation et conservez les preuves sans vous exposer à un danger.
- Déclarer et compléterSignalez le sinistre dans le délai du contrat puis transmettez les informations complémentaires.
- Suivre les accordsClassez les devis, interventions et réponses de l’assureur avant la remise en état.
Erreurs à éviter
- Attendre la signature du voisin pour déclarer
- Confondre réparation urgente et travaux de réfection
- Présenter une hypothèse comme une cause établie
Questions fréquentes
Le constat remplace-t-il la déclaration ?
Ne le supposez pas : vérifiez le canal et les pièces demandés par votre assureur. Conservez une preuve de déclaration et joignez le constat selon ses indications.
Puis-je déclarer sans le voisin ?
Oui, l’absence de constat signé par un voisin n’empêche pas de signaler les faits à votre assureur. Précisez les parties connues et les informations manquantes.
Dois-je refaire les peintures immédiatement ?
Demandez d’abord l’accord de l’assureur pour la remise en état. Les mesures urgentes nécessaires pour limiter les dommages doivent être distinguées de ces travaux.
Sources utiles
Ces sources permettent de vérifier les règles, protections, droits et démarches avant une souscription ou une réclamation.
- Service-Public.fr — consulté le