Assurance
Expertise après sinistre : préparer le rendez-vous et contester le rapport
L’expert mandaté par l’assureur recherche les causes du sinistre et évalue les dommages selon le contrat. Un dossier précis permet de présenter chaque perte et de comprendre l’écart éventuel entre le préjudice déclaré et l’indemnité proposée.
3 min de lecture · Voir le tableau pratique
Préparez une chronologie, un inventaire chiffré, des photos, factures et devis. Pendant la visite, signalez toutes les zones touchées et demandez la suite du calendrier. À réception, comparez le rapport et la proposition au contrat ; contestez par écrit avec des éléments techniques si nécessaire.
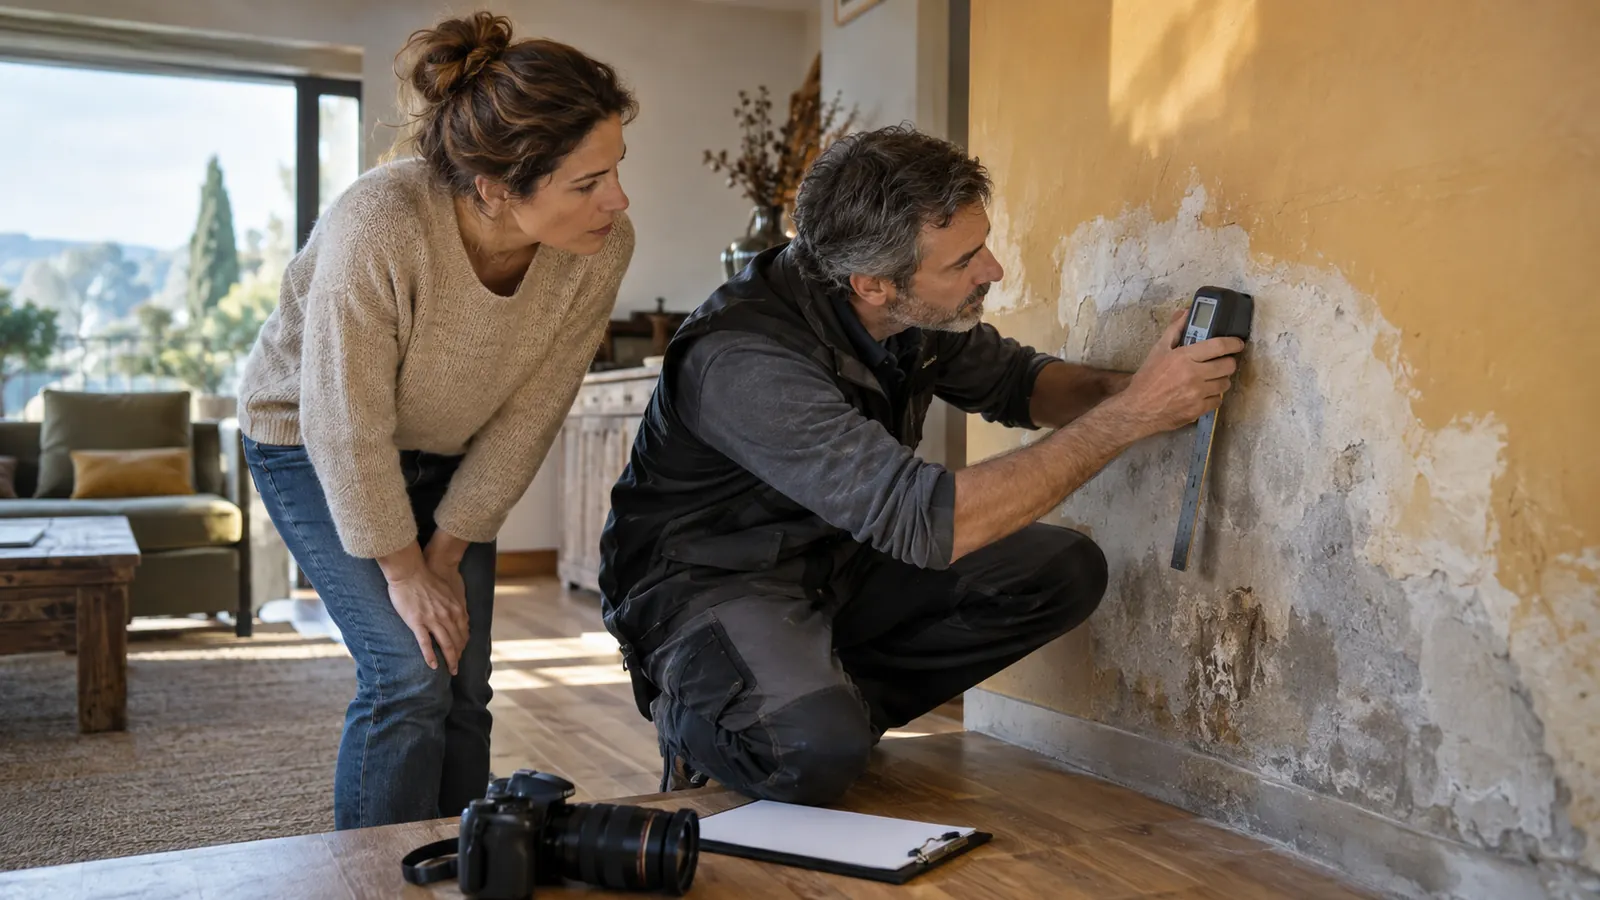
Constituer le dossier avant la visite
Classez les dommages par pièce et par bien, avec photo, preuve de possession, âge, état et estimation. Ajoutez les mesures d’urgence et les échanges déjà intervenus avec l’assureur.
Préparer les points techniques
Listez les causes possibles, dommages visibles et conséquences indirectes. Demandez des devis détaillés et gardez les éléments endommagés lorsque cela reste possible et sûr.
Tracer le rendez-vous et le rapport
Notez les constatations, documents remis et réserves. Demandez comment obtenir le rapport d’expertise et à quelle date l’assureur prévoit de formuler sa position.
Réagir à une évaluation contestée
Comparez postes, quantités, vétusté, franchises et plafonds au contrat. Adressez une contestation argumentée ; une expertise contradictoire ou une contre-expertise peut être envisagée selon le litige et le contrat.
Préparer les éléments que l’expert ne verra plus
Après une mesure d’urgence, l’état initial peut avoir disparu. Regroupez photos, témoignages, factures, devis et description datée des dommages avant la visite. Signalez clairement ce qui a été réparé pour éviter que l’absence d’une pièce abîmée soit interprétée comme une absence de dommage.
Comparer rapport, devis et proposition
Repérez les biens oubliés, les quantités, la vétusté appliquée et les travaux exclus du chiffrage. Demandez une explication ligne par ligne lorsque l’écart avec les devis est important. Présentez vos observations et pièces complémentaires à l’assureur par écrit, avec la solution que vous demandez.
Préparation de rendez-vous
Un tableau pour passer à l’action
La méthode d’évaluation dépend du contrat et du type de dommage.
Sur petit écran, faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Poste | Document | Question |
|---|---|---|
| Cause | Chronologie et photos | Événement garanti ? |
| Bien | Facture et état | Valeur et vétusté ? |
| Réparation | Devis détaillé | Quantité et technique ? |
| Indemnité | Rapport et contrat | Franchise et plafond ? |
Fichier lisible dans un tableur, sans inscription. Les exemples chiffrés contiennent des valeurs fixes, sans formules automatiques.
Mise en situation
Cas pratique : Cas pratique : dommage sous-estimé
Situation
Le rapport retient la peinture d’un mur mais pas le remplacement d’un isolant humide.
À comparer
- Photos et mesures d’humidité
- Devis séparant les postes
- Garantie et vétusté appliquées
Décision raisonnée : L’assurée conteste le poste omis avec un diagnostic et un devis détaillé.
Points à vérifier
Cochez les vérifications effectuées pour préparer votre dossier. Les cases ne sont pas enregistrées par le site ; imprimez la page pour conserver votre suivi.
Plan d’action
- DocumenterRassemblez preuves, mesures d’urgence et estimations.
- PrésenterMontrez méthodiquement chaque dommage à l’expert.
- ComparerRapprochez rapport, contrat et proposition d’indemnité.
Erreurs à éviter
- Réparer définitivement avant les constatations sans accord
- Présenter un montant global sans détail
- Contester sans identifier les postes précis
Questions fréquentes
L’expertise est-elle toujours obligatoire ?
Non. L’assureur peut décider qu’elle est nécessaire selon le sinistre et le dossier.
Peut-on obtenir le rapport ?
Demandez-le à l’assureur et conservez la demande ainsi que la réponse sur un support durable.
Qui paie la contre-expertise ?
Cela dépend du contrat et de la démarche engagée ; vérifiez notamment une éventuelle garantie d’honoraires d’expert.
Sources utiles
Ces sources permettent de vérifier les règles, protections, droits et démarches avant une souscription ou une réclamation.