Assurance
Responsabilité civile habitation : savoir qui et quels dommages sont couverts
La responsabilité civile intégrée à de nombreux contrats habitation indemnise certains dommages causés involontairement à des tiers. Sa portée dépend des personnes assurées, des circonstances et des exclusions du contrat.
3 min de lecture · Voir le tableau pratique
Lisez la définition des assurés et du tiers avant le sinistre. Vérifiez les dommages corporels, matériels et immatériels, les franchises, plafonds et exclusions. Après un dommage, sécurisez la situation, recueillez des preuves factuelles et déclarez rapidement sans promettre vous-même un montant d’indemnisation.
Identifier les personnes assurées
Le souscripteur, le conjoint, les enfants ou d’autres personnes du foyer peuvent être couverts selon leur résidence et le contrat. Un membre de la famille n’est pas automatiquement un tiers indemnisable.
Qualifier le dommage
La garantie vise généralement un dommage involontaire causé à autrui dans la vie privée. Les activités professionnelles, véhicules motorisés, actes intentionnels et certains biens confiés relèvent souvent d’autres garanties ou d’exclusions.
Lire plafonds et franchise
Les dommages corporels et matériels peuvent avoir des plafonds différents. Vérifiez également la franchise, la territorialité, les séjours temporaires et les conditions applicables aux enfants ou animaux.
Déclarer sans aggraver le litige
Notez date, lieu, circonstances, coordonnées des parties et preuves du dommage. Déclarez à l’assureur dans le délai du contrat et laissez-le analyser responsabilité et indemnisation.
Tester des situations proches mais différentes
Comparez un dommage causé par un membre du foyer à un voisin, un accident entre personnes assurées au même contrat et un dommage sur un objet confié. Les réponses peuvent varier. Demandez à l’assureur la clause applicable à votre situation réelle plutôt que de supposer qu’une responsabilité civile couvre tout dommage accidentel.
Constituer une déclaration factuelle
Notez date, lieu, personnes présentes, déroulement et biens touchés, puis conservez photos et échanges. Évitez de promettre une indemnisation ou d’admettre une responsabilité juridique avant la lecture du dossier par l’assureur. Indiquez les mesures prises pour empêcher une aggravation.
Travail à domicile : séparer l’activité et la vie privée
Décrivez au contrat l’activité exercée, le matériel confié et l’accueil éventuel de visiteurs professionnels. Demandez qui couvre les dommages au matériel de l’employeur et les responsabilités liées à l’activité. Conservez une réponse correspondant à l’usage réel, plutôt que présumer qu’une attestation générale répond à toutes les situations.
Assurance
Un tableau pour passer à l’action
Une autre garantie peut intervenir selon l’origine et la nature du dommage.
Sur petit écran, faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Question | À vérifier | Exemple de limite |
|---|---|---|
| Qui est assuré ? | Foyer et résidence | Personne hors domicile |
| Qui est tiers ? | Lien avec l’assuré | Membre du foyer |
| Quel dommage ? | Corporel, matériel, immatériel | Bien confié |
| Quelle circonstance ? | Vie privée | Activité professionnelle |
Fichier lisible dans un tableur, sans inscription. Les exemples chiffrés contiennent des valeurs fixes, sans formules automatiques.
Mise en situation
Cas pratique : Cas pratique : dégât chez un voisin
Situation
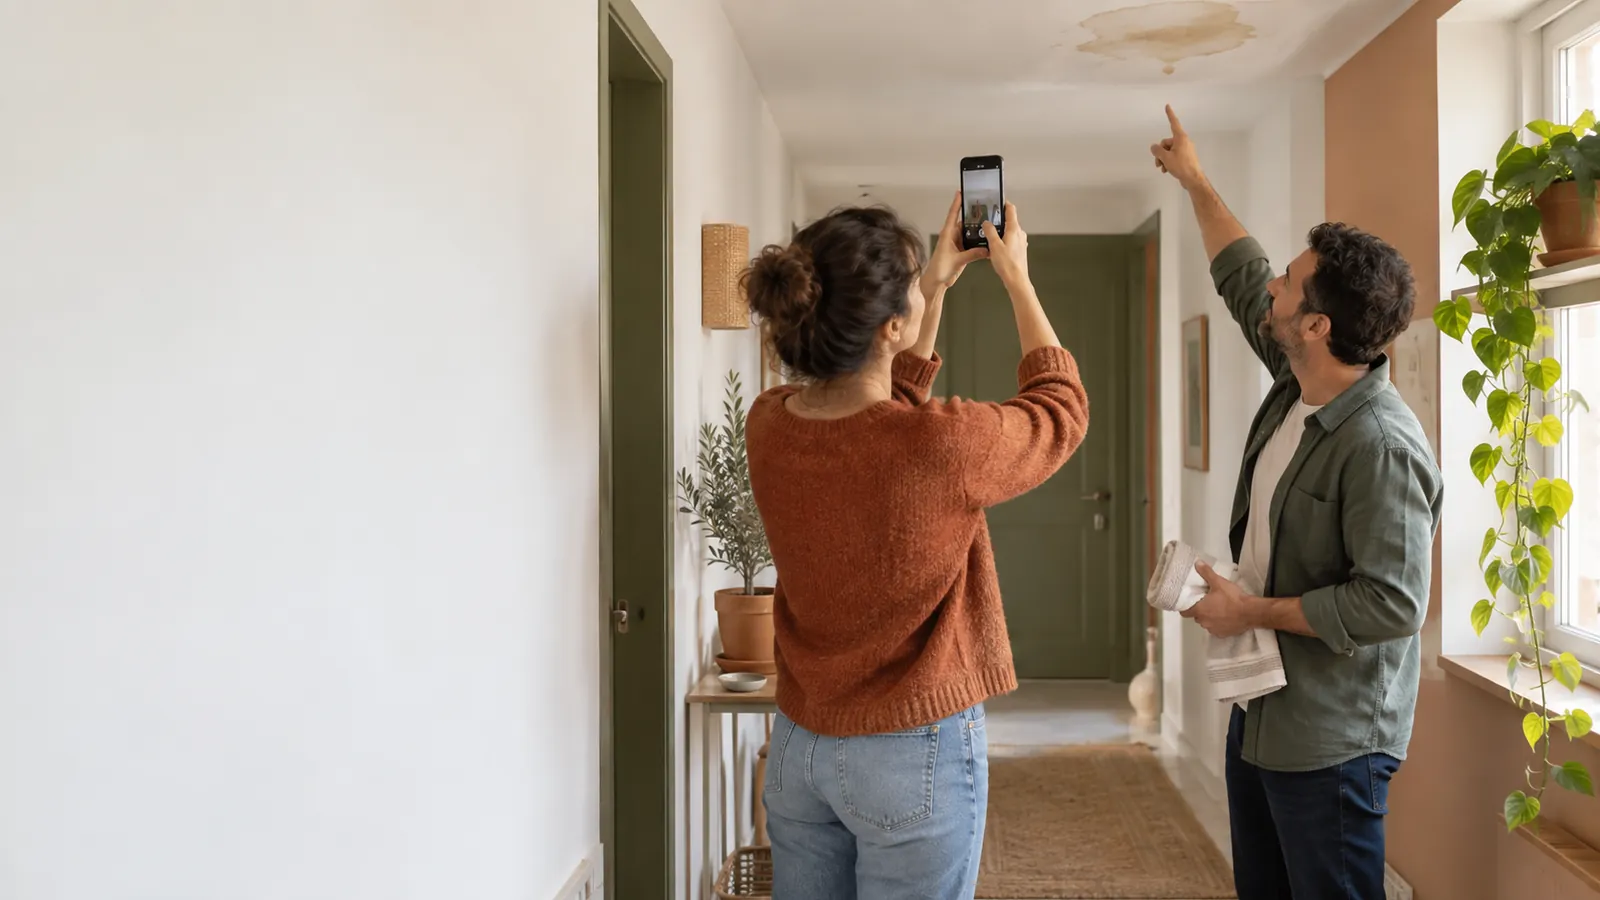
Une fuite provenant d’un pot de fleurs endommage le plafond de l’appartement inférieur.
À comparer
- Origine et caractère accidentel
- Qualité de tiers du voisin
- Franchise et garantie dégâts des eaux
Décision raisonnée : Les voisins documentent les faits et chacun déclare le sinistre à son assureur.
Points à vérifier
Cochez les vérifications effectuées pour préparer votre dossier. Les cases ne sont pas enregistrées par le site ; imprimez la page pour conserver votre suivi.
Plan d’action
- SécuriserLimitez le dommage sans vous mettre en danger.
- DocumenterRéunissez circonstances, photos et coordonnées.
- DéclarerAdressez un récit factuel à l’assureur.
Erreurs à éviter
- Reconnaître par écrit une indemnité avant analyse
- Supposer que toute personne du foyer est un tiers
- Utiliser la RC habitation pour un véhicule motorisé
Questions fréquentes
La responsabilité civile couvre-t-elle mes propres biens ?
Elle vise les dommages causés à des tiers ; vos biens relèvent d’autres garanties du contrat.
Un dommage intentionnel est-il couvert ?
Les actes intentionnels sont normalement exclus de l’assurance de responsabilité.
Tous les membres du foyer sont-ils assurés ?
Cela dépend de la définition contractuelle des assurés, de leur résidence et de leur situation.
Sources utiles
Ces sources permettent de vérifier les règles, protections, droits et démarches avant une souscription ou une réclamation.
- Service Public — Assurance du logement par le propriétaire — consulté le
- Service Public — Assurance habitation du locataire — consulté le