Assurance
Catastrophe naturelle : déclarer les dégâts et préparer l’indemnisation
La garantie catastrophe naturelle suppose une assurance couvrant le bien et un arrêté reconnaissant l’événement pour la commune, la période et la nature du phénomène. Les premières heures servent surtout à se mettre en sécurité et à préserver les preuves.
3 min de lecture · Voir le tableau pratique
Sécurisez les personnes, limitez les dommages sans vous exposer, photographiez chaque zone et conservez les biens endommagés. Déclarez le sinistre à l’assureur, vérifiez l’arrêté au Journal officiel et centralisez factures, devis, inventaire et frais de relogement.
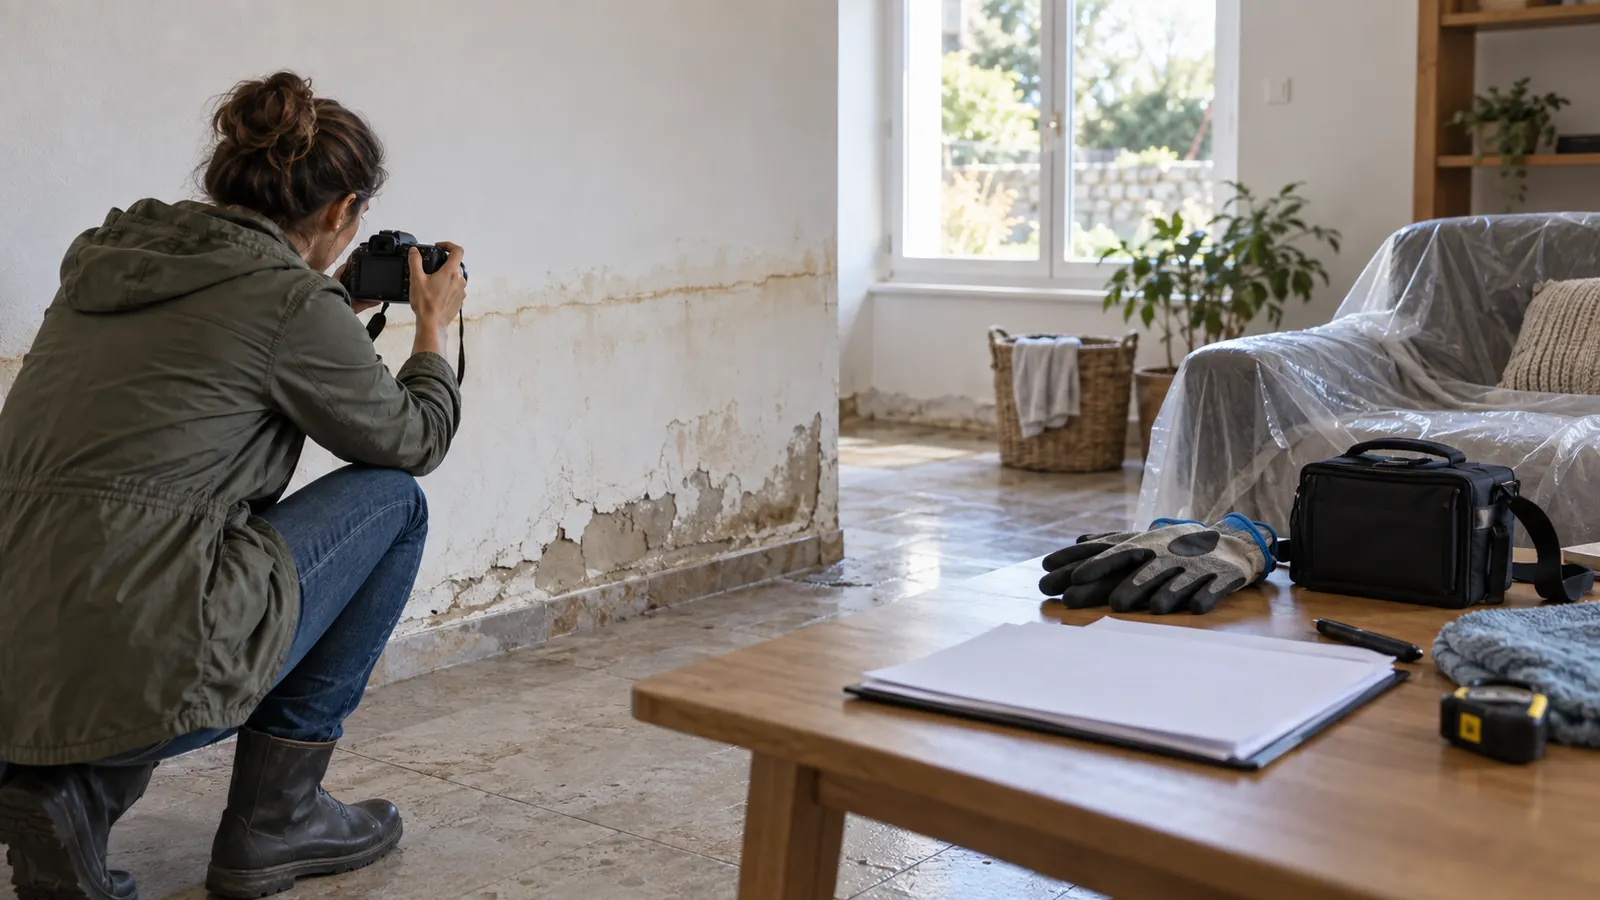
Protéger sans effacer les preuves
Coupez les réseaux si les autorités le recommandent et réalisez seulement les mesures conservatoires urgentes. Photographiez avant de déplacer ou jeter un objet, sauf impératif sanitaire.
Vérifier le contrat et l’arrêté
Identifiez les biens couverts, plafonds, exclusions et franchises. L’arrêté précise les communes, périodes et phénomènes reconnus.
Construire un inventaire exploitable
Classez les dommages par pièce avec photo, description, preuve de possession et estimation. Séparez bâtiment, mobilier, véhicule et frais annexes.
Suivre expertise et relogement
Demandez les consignes avant les travaux non urgents, conservez les devis et notez les échanges. Documentez aussi les frais de relogement d’urgence de la résidence principale.
Distinguer les contrats et les biens touchés
Un même événement peut endommager logement, dépendance, véhicule et biens professionnels. Relevez pour chacun le contrat susceptible d’intervenir, le titulaire et les références de déclaration. Évitez de mélanger les preuves dans un seul inventaire : les garanties, franchises et experts peuvent être différents.
Tenir une chronologie des dépenses d’urgence
Conservez factures de pompage, bâchage, hébergement ou nettoyage, avec la raison et la date de chaque dépense. Demandez à l’assureur quelles mesures sont prises en charge avant de lancer des travaux non urgents. Une liste chronologique aide à expliquer ce qui a été fait pour limiter le dommage.
Inventaire de preuves
Un tableau pour passer à l’action
Les garanties, plafonds et franchises dépendent du contrat.
Sur petit écran, faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Élément | Preuve | Classement |
|---|---|---|
| Bâtiment | Photos et devis | Par pièce |
| Mobilier | Facture ou preuve de possession | Par objet |
| Mesures urgentes | Facture détaillée | Chronologie |
| Relogement | Reçus et période | Frais annexes |
Fichier lisible dans un tableur, sans inscription. Les exemples chiffrés contiennent des valeurs fixes, sans formules automatiques.
Mise en situation
Cas pratique : Cas pratique : rez-de-chaussée inondé
Situation
Après évacuation de l’eau, un foyer doit documenter murs, meubles et électroménager.
À comparer
- Mesures conservatoires autorisées
- Biens couverts
- Justificatifs disponibles
Décision raisonnée : Le foyer photographie pièce par pièce et attend l’accord avant les réparations définitives.
Points à vérifier
Cochez les vérifications effectuées pour préparer votre dossier. Les cases ne sont pas enregistrées par le site ; imprimez la page pour conserver votre suivi.
Plan d’action
- SécuriserSuivez les consignes publiques et évitez tout risque supplémentaire.
- ProuverPhotographiez et inventoriez chaque dommage avant nettoyage.
- DéclarerOuvrez le dossier et suivez par écrit l’expertise et l’indemnisation.
Erreurs à éviter
- Jeter les objets avant les photos
- Confondre assurance habitation et assurance du véhicule
- Engager des réparations définitives sans consigne
Questions fréquentes
L’arrêté suffit-il pour être indemnisé ?
Non. Le bien doit aussi être assuré et les dommages entrer dans les garanties du contrat.
Peut-on nettoyer avant l’expert ?
Les mesures nécessaires à la sécurité et à la conservation sont possibles, mais il faut documenter l’état initial.
Le véhicule est-il couvert par l’habitation ?
En principe non : il relève de son propre contrat et de ses garanties.
Sources utiles
Ces sources permettent de vérifier les règles, protections, droits et démarches avant une souscription ou une réclamation.
- Service-Public.fr — Assurance et catastrophe naturelle — consulté le